
Comprendre l'évaluation des options sur actions : guide pratique
Pour comprendre la valeur de votre option, vous devez vous familiariser avec le concept d'évaluation des options sur actions. L'évaluation d'options peut impliquer des mathématiques assez avancées. Vous n'avez pas besoin de connaître les détails exacts de la formule de Black-Scholes ou des autres formules utilisées, mais vous devez comprendre les concepts sous-jacents.
Composantes
Les prix des options sont aussi appelés primes. Ils ont deux composantes et sont déterminés par six facteurs. Les variations de prix sont indiquées par six facteurs, appelés « Grecs ». Notez que les taux d'intérêt et les dividendes d'actions ne sont généralement pas importants pour les traders d'options. Les deux composantes de base d'une option sont :
- Valeur intrinsèque : La valeur intrinsèque est le montant par lequel une option est dans la monnaie (« in the money »). « In the money » est un terme populaire dans le trading d'options, abrégé ITM.
- Valeur temps : La valeur temps est mesurée par la durée restante jusqu'à l'expiration. Plus une option est proche de sa date d'expiration, moins elle a de valeur temps. Ce concept est particulièrement important à connaître si vous vendez des options.
Facteurs influençant le prix des options
- Prix de l'action sous-jacente : À mesure que le prix de l'action sous-jacente monte, le prix de l'option change. Si c'est un call, le prix augmente. Si c'est un put, il diminue. L'inverse est vrai si le prix baisse. Le taux de ce changement est indiqué par le delta, le symbole grec.
- Prix d'exercice (strike) : Le strike de l'option, par rapport au prix de l'option, influence le prix de l'option. Il détermine la valeur intrinsèque. Pour un call, si le strike est supérieur au cours de l'action, l'option est hors de la monnaie (« out of the money ») et donc sans valeur. Si c'est vrai pour un put, il est dans la monnaie.
- Valeur temps de l'option : La durée de vie de l'option vaut de l'argent. Le taux de changement de la valeur temps est appelé theta.
- Volatilité : Une action volatile est une action risquée. Donc le prix de l'option pour cette action sera plus élevé. Si l'action sous-jacente est relativement stable, le prix sera relativement bas. Une action hautement volatile générera généralement de meilleures primes, ce qui est avantageux pour le vendeur.
- Volatilité historique : La volatilité historique est la façon dont l'action sous-jacente a changé de valeur dans le passé.
- Volatilité implicite : La volatilité implicite utilise une formule mathématique spéciale pour calculer à quel point le marché pense que l'action sera volatile à l'avenir.
Note sur les Grecs
Les prix des options et leurs variations sont mesurés par des indicateurs appelés Grecs. Certains Grecs ont été mentionnés dans cet article. Les traders d'options utilisent 6 Grecs pour mesurer les prix : delta, gamma, theta, vega, rho et zeta. La plupart de ces concepts ne sont pas nécessairement pertinents pour le trader moyen. Il est plus important d'apprendre les concepts de base et comment reconnaître les patterns dans le cours de l'action.
-
Trading d'options : Guide débutant pour profiter des actions (hausse ou baisse)
Si vous passez du temps à investir, vous avez sans doute entendu parler doptions. Le trading doptions permet de profiter des actions, quelles montent ou descendent. Meilleur atout : pas besoin dengage
-
Trading d'options : guide complet pour diversifier votre portefeuille
Le trading doptions est plus technique que lachat dactions. Il faut maîtriser un vocabulaire de base. Il ne séduit pas forcément linvestisseur passif « buy & hold » — pourtant, certaines stratégies sa
Options
- Stratégies de couverture : protéger votre portefeuille contre le risque de marché
- Options européennes : définition et caractéristiques clés
- Options Ballon : Comprendre et Exploiter l'Effet de Levier Accru
- Comprendre le trading d'options : 4 stratégies fondamentales
- Options américaines : comprendre l'exercice anticipé et la flexibilité de l'investisseur
- Options sur indices : comprendre et trader le S&P 500 et autres indices
- Stratégie Buy-Write : Générer des revenus avec le trading d'options
- Couverture par Options : Guide du Débutant pour la Gestion des Risques
- Options FLEX : Guide des Options d'Échange Flexibles
-
 Le trading d'options pour les débutants : un guide pas à pas pour votre premier trade
Donc, vous possédez un tas dactions dans votre portefeuille. Certaines ont généré un joli profit. Vous avez entendu dire que vous pourriez potentiellement générer des revenus à partir des actions que ...
-
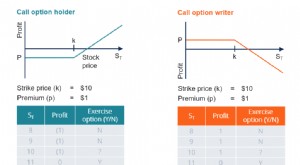 Étude de cas complète sur les options : Couverture et spéculation
Pour comprendre la dynamique complexe entre les options et leur actif sous-jacent, rien ne vaut une étude de cas concrète. Commençons par rappeler les caractéristiques fondamentales des deux types dop...