
Rendement Composé en Continu : Définition et Calcul
Le rendement composé en continu est ce qui se produit lorsque les intérêts gagnés sur un investissement sont calculés et réinvestis dans le compte pour un nombre infini de périodes. Les intérêts sont calculés sur le principal et les intérêts accumulés, puis réinvestis dans le solde.

La composition régulière se calcule sur des intervalles précis : mensuel, trimestriel, semestriel, annuel. La composition continue est un cas extrême : elle calcule les intérêts sur un nombre infini de périodes. La différence entre les deux méthodes peut être significative.
Composition Annuelle vs Rendement Composé en Continu
Les investisseurs calculent le taux de retour (gain/perte sur une période vs coût initial, en %) via deux techniques : composition annuelle et composition continue.
Composition Annuelle
Le retour est calculé chaque année, différemment de l'intérêt simple. Formule :
Total = [Principal × (1 + Intérêt)] ^Nombre d'années
Le retour = Total – Principal.
Exemple : Entreprise ABC investit 10 000 $ à 5 % sur 2 ans.
= [10 000 × (1,05)²] = 10 000 × 1,1025 = 11 025 – 10 000 = 1 025 $
Rendement Composé en Continu
Nombre de périodes infini. Utilise la constante exponentielle e (≈ 2,71828). Formule :
Total = Principal × e(Intérêt × Années)
Même exemple :
= 10 000 × 2,71828(0,05 × 2) = 10 000 × 1,1052 = 11 052 $
Intérêts = 11 052 – 10 000 = 1 052 $
Différence vs composition annuelle : 27 $ (1 052 – 1 025).
Composition Quotidienne, Mensuelle, Trimestrielle, Semestrielle
Exemple : investissement initial 1 000 $, taux 8 %.
Quotidienne
= 1 000 × (1 + 0,08/365)³⁶⁵ = 1 000 × 1,0836 = 1 083,60 $
Mensuelle
= 1 000 × (1 + 0,08/12)¹² = 1 000 × 1,083 = 1 083,00 $
Trimestrielle
= 1 000 × (1 + 0,08/4)⁴ = 1 000 × 1,0824 = 1 082,40 $
Semestrielle
= 1 000 × (1 + 0,08/2)² = 1 000 × 1,0816 = 1 081,60 $
Conclusion sur les Intervalles
Tous les intervalles produisent des intérêts presque égaux avec de petites variations. La composition trimestrielle (82,40 $) > semestrielle (81,60 $). Mensuelle (83 $) > trimestrielle (82,40 $). Quotidienne (83,60 $) > mensuelle (83 $). Les intervalles plus courts produisent des taux légèrement plus élevés.
Importance de la Composition Continue
Avantages vs intérêt simple et composition régulière :
1. Réinvestissement perpétuel des gains
Les intérêts sont réinvestis sur un nombre infini de périodes. Croissance continue du portefeuille vs intérêts payés mensuellement/trimestriellement/annuellement.
2. Montant des intérêts qui ne cesse de croître
Intérêts et principal croissent ensemble, facilitant la multiplication des retours long terme. Autres formes : intérêts seulement sur principal, payés dès qu'ils sont gagnés. La réinvestissement permet un taux exponentiel pour une infinité de périodes.
Ressources Supplémentaires
CFI propose le programme FMVA®. Ressources utiles :
- Taux annuel effectif global (TAEG)
- Taux de croissance annuel composé (TCAC/CAGR)
- Calculateur de taux d'intérêt
- Remboursement de principal
-
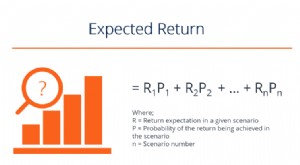
Rendement espéré : calcul, interprétation et limites
Le rendement espéré (expected return) dun investissement est la valeur attendue de la distribution de probabilité des rendements possibles. Cest la somme pondérée des rendements potentiels par leurs p
-

Comprendre le rendement VL (NAV Return) : Un indicateur clé de performance
Le rendement VL (NAV return), ou rendement de la valeur liquidative, est une mesure de performance pour les actifs dune entité moins ses passifs. Le rendement VL est généralement utilisé pour mesurer
Finances
- Rendement composé en continu : calcul et analyse
- Comprendre l'alpha : Guide de la performance d'investissement
- Taux de Rendement Annualisé (TRI/CAGR) : Définition, Formules et Exemples
- Comprendre le MEDAF (CAPM) : Guide complet de l'évaluation des actifs financiers
- Le retour cash-on-cash : définition, calcul et importance
- Intérêts Composés en Continu : Définition, Formules et Ratios Financiers Clés
- Prime de Risque Actions (Equity Risk Premium) : Définition et Calcul
- Rentes indexées : guide complet pour les retraités
- ROI (Return on Investment) : Guide Complet de Calcul et d'Interprétation
-
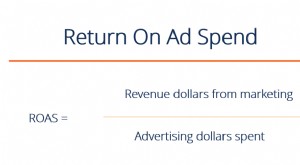 ROAS (Return on Ad Spend) : définition et importance pour l'e-commerce
Le ROAS (« Return on Ad Spend » ou retour sur dépenses publicitaires) est un indicateur financier clé du marketing digital, alternative proche du ROI (retour sur investissement). Il est largement util...
-
 Comprendre le Rendement Moyen : Un Guide Simple
Le rendement moyen est la moyenne mathématique dune séquence de rendements accumulés sur une période donnée. En termes simples, il correspond au rendement total sur une période divisé par le nombre de...