
Valeur Ajoutée pour l'Actionnaire (SVA) : Définition, Calcul et Analyse
Qu'est-ce que la Valeur Ajoutée pour l'Actionnaire (SVA) ?
La valeur ajoutée pour l'actionnaire (SVA) est une mesure des bénéfices d'exploitation qu'une entreprise a générés au-delà de ses coûts de financement, ou coût du capital. Le calcul de base consiste à soustraire le coût du capital du résultat net d'exploitation après impôt (NOPAT), ce coût étant basé sur le coût moyen pondéré du capital de l'entreprise.
Points Clés
- La SVA mesure les profits d'exploitation excédentaires par rapport aux coûts de financement (coût du capital).
- La formule utilise le NOPAT, basé sur les profits d'exploitation et excluant les économies d'impôt liées à l'endettement.
- Un inconvénient majeur : la SVA est difficile à calculer pour les sociétés non cotées.
Fonctionnement de la Valeur Ajoutée pour l'Actionnaire (SVA)
Certains investisseurs « value » utilisent la SVA pour évaluer la rentabilité d'une entreprise et l'efficacité de sa gestion. Cette approche s'inscrit dans la gestion axée sur la valeur, qui postule que l'objectif premier d'une société doit être de maximiser la valeur économique pour ses actionnaires.
La valeur pour l'actionnaire est créée lorsque les profits dépassent les coûts. Mais il existe plusieurs façons de calculer cet excédent. Le bénéfice net est une mesure approximative, car il ne tient pas compte des coûts de financement ni du coût du capital. La SVA, elle, montre le revenu généré au-delà de ces coûts.
La SVA présente plusieurs avantages. En utilisant le NOPAT (basé sur les profits d'exploitation, sans l'effet des économies d'impôt liées à la dette), elle neutralise l'impact des décisions de financement sur les profits, permettant une comparaison « pommes-pommes » entre entreprises quel que soit leur mode de financement.
Le NOPAT exclut également les éléments exceptionnels, offrant une mesure plus précise que le bénéfice net de la capacité d'une entreprise à générer des profits à partir de ses activités normales. Les éléments exceptionnels incluent les coûts de restructuration et autres charges ponctuelles qui peuvent affecter temporairement les profits.
Formule de la Valeur Ajoutée pour l'Actionnaire (SVA)
SVA = NOPAT − CC
Où :
- NOPAT = Résultat net d'exploitation après impôt (Net Operating Profit After Tax)
- CC = Coût du capital (Cost of Capital)
La SVA dans l'Investissement « Value »
La popularité de la SVA a culminé dans les années 1980, lorsque les dirigeants et conseils d'administration étaient critiqués pour privilégier leurs intérêts personnels ou ceux de l'entreprise au détriment des actionnaires. Aujourd'hui, la SVA n'est plus tenue en aussi haute estime par la communauté d'investissement.
Les investisseurs « value » qui se concentrent sur la SVA sont davantage préoccupés par la génération de rendements à court terme supérieurs à la moyenne du marché que par des rendements à long terme. Ce compromis est implicite dans le modèle SVA, qui pénalise les entreprises pour les coûts de capital engagés dans l'expansion de leurs activités. Les critiques arguent que ces investisseurs poussent les entreprises à prendre des décisions myopes au lieu de se concentrer sur la satisfaction client.
En un sens, les investisseurs focalisés sur la SVA recherchent souvent la valeur ajoutée de trésorerie (Cash Value Added, CVA). Les entreprises générant beaucoup de trésorerie par leurs opérations peuvent verser des dividendes plus élevés ou afficher des profits à court terme plus importants. Mais ce n'est qu'un effet proximate de la productivité réelle ou de la création de richesse.
Les vrais investissements nécessitent souvent d'intenses dépenses en capital et des pertes à court terme. C'est particulièrement vrai à l'ère numérique, portée par l'innovation et de lourds investissements en technologie et expérimentation. Un concept nouveau, le « blitz-scaling », peut être vu comme l'opposé de la SVA : il ignore les pertes à court terme pour se concentrer entièrement sur la création de valeur à long terme.
Les actionnaires veulent toujours que leurs sociétés maximisent les rendements, versent des dividendes et affichent des profits. Les investisseurs « value » risquent de devenir myopes en se focalisant uniquement sur la SVA sans considérer les implications à long terme d'un sous-investissement.
Limites de la Valeur Ajoutée pour l'Actionnaire
Un inconvénient majeur de la SVA est la difficulté de la calculer pour les sociétés non cotées. La SVA requiert le calcul du coût du capital, y compris le coût des fonds propres. Cela est ardu pour les entreprises privées.
-
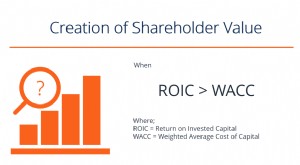
Valeur Actionnariale : Définition, Calcul et Importance Stratégique
La valeur actionnariale (ou valeur pour les actionnaires) représente la valeur financière que les propriétaires dune entreprise retirent de la détention de parts dans la société. Une augmentation de l
-
Chiffre d'affaires par employé : comprendre l'efficacité du travail et la taille de l'entreprise
Les besoins en main-dœuvre varient considérablement dun secteur à lautre. SpendMeNot.com vous propose une analyse détaillée des entreprises affichant les ratios de chiffre daffaires par employé les pl
Financement d’Entreprise
- Comprendre la valeur de reprise : définition et calcul
- Ingénierie de la valeur : définition, avantages et mise en œuvre
- Fonds à valeur relative : stratégies et fonctionnement
- Comprendre les Dates de Valeur : Valeur Actuelle et Produits Financiers
- Valeur Intrinsèque : Comprendre la Valeur Réelle d'un Actif et l'Analyse Financière
- Indice de valeur ajoutée mensuelle (VAMI) : Mesurer la performance d'investissement
- Comprendre l'appréciation : définition, calcul et facteurs clés
- Gestion actionnariale (Shareholder-Friendly) : signaux verts pour investisseurs
- Courtier grossiste en assurance : Accédez aux risques spéciaux et aux marchés de niche
-
 Comprendre la valeur ajoutée : définition et applications business
La valeur ajoutée est la valeur supplémentaire créée au-delà de la valeur initiale dun bien ou service. Elle sapplique aux produits, services, entreprises, management et autres domaines. En dautres te...
-
 Comprendre la TVA (Taxe sur la Valeur Ajoutée) : guide complet